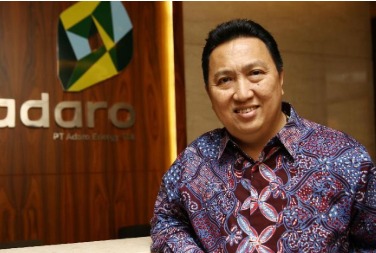
JAKARTA, KAKINEWS.ID – Nama pengusaha Garibaldi Thohir alias Boy Thohir kembali menjadi sorotan di tengah penyidikan Komisi Pemberantasan Korupsi (KPK) atas dugaan korupsi perpajakan di Kantor Pelayanan Pajak (KPP) Madya Banjarmasin, Kalimantan Selatan.
Penggeledahan sejumlah lokasi, termasuk perusahaan di sektor pertambangan yang dikaitkan dengan kelompok usaha Adaro, menambah perhatian terhadap penelusuran transaksi dan dugaan penyimpangan dalam proses perpajakan.
Penyidikan ini menjadi ujian bagi KPK untuk membongkar secara terang dugaan praktik korupsi yang berpotensi merugikan penerimaan negara. Penyidik tidak cukup hanya mengumpulkan dokumen, tetapi juga harus mengurai aliran transaksi, mengidentifikasi pihak-pihak yang terlibat, serta memastikan apakah terdapat hubungan antara dugaan pemberian kepada pemeriksa pajak dan keputusan perpajakan yang dipersoalkan.
KPK menggeledah delapan lokasi di Banjarmasin dan Banjarbaru pada 26–28 Agustus 2026. Lokasi yang disasar mencakup rumah dan kantor pihak swasta. Dalam rangkaian penggeledahan tersebut, penyidik menyita sejumlah dokumen yang diduga berkaitan dengan perkara.
Dokumen-dokumen itu menjadi salah satu pintu bagi penyidik untuk menelusuri konstruksi perkara, memeriksa hubungan antarpihak, serta menguji dugaan transaksi yang berkaitan dengan proses perpajakan. Namun, substansi dokumen dan pihak yang secara spesifik terkait dengan transaksi tersebut masih harus dibuktikan melalui proses penyidikan.

Juru Bicara KPK Budi Prasetyo mengatakan dokumen yang ditemukan akan dianalisis dan dikonfirmasi kepada pihak-pihak yang dinilai mengetahui substansi perkara. Keterangan para saksi dan dokumen yang disita perlu diuji untuk memastikan keterkaitan setiap fakta dengan dugaan tindak pidana yang sedang diselidiki.
Pada 2 September 2026, KPK mengonfirmasi bahwa salah satu dari delapan lokasi penggeledahan merupakan perusahaan pertambangan. Informasi ini menambah dimensi pengusutan karena penyidik turut menyasar lingkungan usaha di luar kantor pelayanan pajak.
Meski demikian, penggeledahan tersebut tidak otomatis membuktikan keterlibatan pribadi Boy Thohir. Hubungan suatu perusahaan dengan kelompok usaha tertentu juga tidak serta-merta menjadi bukti bahwa pemilik atau pengurusnya terlibat dalam tindak pidana.
Yang kini perlu dijawab penyidik adalah apa yang ditemukan dari penggeledahan tersebut, transaksi apa yang sedang ditelusuri, serta siapa saja yang memiliki peran dalam dugaan penyimpangan perpajakan.
Mantan Petinggi Pajak Adaro Diperiksa
Sebelum rangkaian penggeledahan berlangsung, KPK telah memeriksa mantan Kepala Divisi Pajak PT Adaro Energy Tbk, Jul Seventa Tarigan, pada 19 Agustus 2026.
Dalam pemeriksaan itu, penyidik mendalami dugaan pemberian kepada pemeriksa pajak. Pemeriksaan tersebut menjadi bagian penting untuk menelusuri bagaimana hubungan antara pihak perusahaan dan aparat perpajakan berlangsung dalam perkara yang sedang ditangani.
Namun, informasi yang tersedia belum menguraikan secara terperinci bentuk pemberian, nilai transaksi, identitas seluruh pihak yang diduga terlibat, ataupun kaitan spesifik antara pemeriksaan Jul Seventa Tarigan dan masing-masing lokasi yang digeledah.
KPK juga belum menjelaskan apakah seluruh lokasi penggeledahan memiliki hubungan langsung dengan mantan petinggi pajak tersebut.
Karena itu, pemeriksaan terhadap Jul Seventa Tarigan dan penggeledahan perusahaan di sektor pertambangan harus ditempatkan sebagai bagian dari proses pengumpulan serta pengujian bukti, bukan sebagai kesimpulan akhir mengenai kesalahan pihak tertentu.
Meski demikian, dugaan pemberian kepada pemeriksa pajak menuntut penelusuran yang menyeluruh. Penyidik perlu mengungkap apakah terdapat komunikasi atau kesepakatan tertentu, bagaimana keputusan perpajakan diambil, apakah ada perlakuan khusus yang diduga diberikan, dan siapa yang memperoleh manfaat dari transaksi yang dipersoalkan.
Jika dugaan tersebut terbukti, perkara ini tidak hanya menyangkut hubungan antara wajib pajak dan petugas pajak, tetapi juga menyentuh integritas pengawasan serta perlindungan penerimaan negara.
Dugaan Pengalihan Laba US$125 Juta Kembali Disorot
Sorotan terhadap Adaro dalam isu perpajakan bukan hal baru. Pada Juli 2019, organisasi investigasi internasional Global Witness menerbitkan laporan mengenai dugaan pengalihan keuntungan melalui jaringan perusahaan luar negeri yang berkaitan dengan kelompok usaha tersebut.
Laporan itu menyoroti Coaltrade Services International, anak usaha Adaro yang berbasis di Singapura, dalam aktivitas perdagangan batu bara yang berasal dari anak perusahaan Adaro di Indonesia.
Global Witness memperkirakan struktur bisnis tersebut berpotensi membuat Adaro membayar pajak hingga US$125 juta lebih rendah selama periode 2009–2017 dibandingkan dengan skenario ketika keuntungan terkait dikenai pajak di Indonesia.
Angka tersebut merupakan estimasi Global Witness dalam laporan 2019. Nilai itu bukan angka kerugian negara yang telah ditetapkan KPK dalam penyidikan dugaan korupsi perpajakan di Banjarmasin saat ini.
Dalam laporannya, Global Witness juga mengungkap peningkatan rata-rata komisi penjualan Coaltrade dari sekitar US$4 juta per tahun sebelum 2009 menjadi sekitar US$55 juta per tahun selama periode 2009–2017.
Organisasi tersebut menyebut lebih dari 70 persen batu bara yang diperdagangkan Coaltrade pada periode itu berasal dari anak perusahaan Adaro di Indonesia. Menurut laporan tersebut, keuntungan perdagangan dibukukan di Singapura, negara yang dinilai memiliki tingkat pajak rata-rata lebih rendah dibandingkan Indonesia.
Temuan tersebut memunculkan pertanyaan mengenai struktur transaksi, penempatan keuntungan, dan besaran pajak yang semestinya dibayarkan di Indonesia.
Namun, dugaan penghindaran pajak yang diangkat Global Witness pada 2019 harus dibedakan dari dugaan korupsi perpajakan yang kini disidik KPK. Kedua isu itu tidak dapat langsung dianggap sebagai satu rangkaian tindak pidana tanpa bukti yang menghubungkannya.
Adaro sebelumnya membantah tuduhan penghindaran pajak yang disampaikan Global Witness. Perusahaan menyatakan menerapkan prinsip tata kelola perusahaan yang baik dan mematuhi ketentuan perpajakan yang berlaku di Indonesia.
Bantahan tersebut perlu dicatat dalam melihat polemik lama mengenai pajak Adaro. Pada saat yang sama, penyidikan KPK saat ini harus dinilai berdasarkan fakta, dokumen, keterangan saksi, dan alat bukti yang berkaitan langsung dengan perkara yang sedang ditangani.
KPK Harus Mengurai Peran Setiap Pihak
Garibaldi Thohir dikenal sebagai pengusaha yang terkait dengan kelompok usaha Adaro. Perkembangan penyidikan terhadap perkara perpajakan yang turut menyentuh perusahaan di sektor pertambangan membuat namanya kembali menjadi perhatian publik.
Namun, terdapat perbedaan mendasar antara kepemilikan perusahaan, tanggung jawab korporasi, dan pertanggungjawaban pidana pribadi.
Informasi yang tersedia belum menunjukkan bahwa Boy Thohir telah ditetapkan sebagai tersangka dalam perkara ini. Belum ada pula bukti yang dipublikasikan dalam informasi tersebut yang memastikan bahwa dirinya memerintahkan, melakukan, atau menerima manfaat dari dugaan pemberian kepada pemeriksa pajak.
Karena itu, penyidikan harus diarahkan pada pembuktian, bukan pada asumsi berdasarkan hubungan kepemilikan atau afiliasi bisnis.
KPK perlu mengurai siapa yang mengambil keputusan atas transaksi yang dipersoalkan, bagaimana mekanisme perpajakan dijalankan, apakah terdapat komunikasi atau kesepakatan dengan pemeriksa pajak, serta siapa yang diduga memperoleh keuntungan dari transaksi tersebut.
Penyidik juga perlu menjelaskan hubungan antara dokumen yang disita, keterangan para saksi, dan dugaan pemberian yang sedang didalami. Setiap pihak harus dimintai pertanggungjawaban berdasarkan peran dan bukti yang dapat diuji secara hukum.
Apabila ditemukan bukti yang cukup mengenai keterlibatan pengurus, pegawai, atau pihak lain, penegakan hukum harus dilakukan sesuai ketentuan yang berlaku. Sebaliknya, hubungan seseorang dengan perusahaan tidak dapat dijadikan satu-satunya dasar untuk menyimpulkan keterlibatan dalam korupsi.
Kasus ini menempatkan KPK pada tuntutan untuk membuka konstruksi perkara secara terang, sejauh tidak mengganggu kepentingan penyidikan. Publik perlu mengetahui apakah dugaan pemberian kepada pemeriksa pajak berkaitan dengan keputusan tertentu, berapa nilai transaksi yang berhasil dibuktikan, dan siapa saja yang memiliki peran dalam dugaan praktik tersebut.
Sebab, sektor perpajakan merupakan salah satu penopang utama penerimaan negara. Apabila proses perpajakan diselewengkan melalui praktik korupsi, dampaknya bukan hanya pada integritas aparat dan kepatuhan wajib pajak, melainkan juga pada penerimaan yang seharusnya digunakan untuk membiayai pembangunan dan pelayanan publik.
Penggeledahan telah dilakukan dan sejumlah dokumen telah disita. Tantangan berikutnya adalah membuktikan hubungan antarfakta, menelusuri aliran transaksi, serta memastikan siapa yang bertanggung jawab. Hasil penyidikan itulah yang akan menentukan sejauh mana perkara ini menjangkau pihak-pihak yang terlibat, tanpa mencampuradukkan dugaan lama dengan tindak pidana yang sedang diusut.