JAKARTA, KAKINEWS.ID – Kok bisa Kementerian Kehutanan (Kemenhut) meraih opini Wajar Tanpa Pengecualian (WTP) dari Badan Pemeriksa Keuangan (BPK) atas laporan keuangan Tahun Anggaran 2025, sementara pencatatan dan pengungkapan potensi denda administratif pertambangan di kawasan hutan senilai Rp104,43 triliun justru menjadi sorotan?
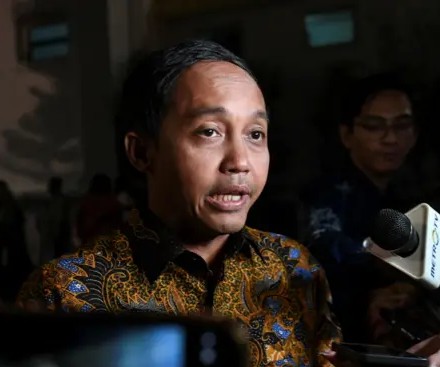
Pertanyaan itu kini mengarah pada dasar pemeriksaan BPK. Wakil Ketua Komisi IV DPR RI, Hanan A. Rozak, meminta lembaga auditor negara tersebut menjelaskan bagaimana potensi penerimaan bernilai fantastis itu diperlakukan dalam pemeriksaan laporan keuangan Kemenhut.
Nilai Rp104,43 triliun bukan angka yang bisa diabaikan begitu saja. Estimasi denda administratif tersebut merujuk pada Keputusan Menteri ESDM Nomor 391.K/MB.01/MEM.B/2025, dengan cakupan area seluas 67.125,41 hektare yang berkaitan dengan 569 keputusan Izin Usaha Pertambangan (IUP) dari 480 pemegang izin.
Persoalannya, potensi penerimaan tersebut disebut belum dicatat dan diungkapkan secara memadai dalam laporan keuangan Kemenhut 2025. Jika kondisi itu terbukti memengaruhi kewajaran laporan keuangan, dasar pemberian opini WTP perlu dijelaskan berdasarkan hasil pemeriksaan dan standar audit yang berlaku.
Di sinilah pertanyaan mendasarnya: apakah status potensi denda Rp104,43 triliun sudah diperhitungkan secara memadai oleh auditor? Bagaimana perlakuan akuntansinya? Dan apakah terdapat persoalan material yang memengaruhi penilaian atas laporan keuangan kementerian?

Hanan meminta BPK memberikan jawaban terbuka, bukan sekadar mempertahankan opini yang telah diterbitkan tanpa menjelaskan persoalan yang menjadi perhatian DPR.
“Kami mendesak BPK menjelaskan bagaimana persoalan tersebut dipertimbangkan dalam pemeriksaan laporan keuangan Kementerian Kehutanan. Jika ditemukan salah saji material atau pengungkapan yang tidak memadai hingga memengaruhi kewajaran laporan, BPK perlu mengevaluasi kembali opini yang diberikan sesuai standar pemeriksaan dan ketentuan yang berlaku,” kata Hanan kepada wartawan, Senin (26/10/2026).
Menurut Hanan, opini WTP tidak dapat dimaknai sebagai jaminan bahwa seluruh aspek pengelolaan keuangan kementerian terbebas dari persoalan. Karena itu, status estimasi denda Rp104,43 triliun harus mendapat penjelasan yang terang, terutama mengenai pencatatan dan pengungkapannya dalam laporan keuangan.
“WTP itu bukan berarti seluruh aspek pengelolaan keuangan kementerian bebas dari persoalan. Karena itu, BPK perlu membuka dasar penilaiannya, termasuk menjelaskan status estimasi Rp104,43 triliun tersebut,” ujarnya.
Rp104,43 Triliun Dipertanyakan, Berapa yang Sudah Ditagih?
Sorotan tidak berhenti pada opini audit. Pemerintah juga perlu menjelaskan sejauh mana potensi denda administratif tersebut telah ditindaklanjuti sebagai bagian dari Penerimaan Negara Bukan Pajak (PNBP).
Ada sejumlah hal yang perlu diperjelas: berapa nilai kewajiban yang sudah ditetapkan, berapa yang telah ditagih, berapa yang masih dalam proses, dan berapa yang benar-benar telah dibayarkan ke kas negara.
Pembedaan ini penting karena estimasi denda tidak otomatis sama dengan kewajiban yang telah ditetapkan secara final, piutang yang telah memenuhi kriteria pengakuan akuntansi, ataupun penerimaan yang sudah masuk ke kas negara.
Namun, besarnya nilai estimasi tersebut membuat penjelasan mengenai status dan perlakuan akuntansinya menjadi penting. Tanpa kejelasan, publik tidak memperoleh gambaran utuh mengenai bagaimana potensi penerimaan negara dari aktivitas pertambangan di kawasan hutan dicatat dan dipertanggungjawabkan.
Koordinasi Kementerian Kehutanan dan Kementerian ESDM juga diperlukan untuk memastikan status kewajiban pemegang izin yang melakukan kegiatan pertambangan di kawasan hutan tanpa Persetujuan Penggunaan Kawasan Hutan (PPKH).
BPK Perlu Menjelaskan, Bukan Membiarkan Pertanyaan Menggantung
Pemberian opini WTP terhadap laporan keuangan Kemenhut 2025 kini berhadapan dengan pertanyaan mengenai penanganan informasi potensi denda administratif Rp104,43 triliun.
BPK perlu menjelaskan apakah estimasi tersebut telah dipertimbangkan dalam pemeriksaan, bagaimana perlakuan akuntansinya, serta apakah terdapat salah saji material atau pengungkapan yang tidak memadai. Penjelasan itu penting untuk mengetahui dasar penilaian auditor, bukan untuk menyimpulkan lebih dahulu bahwa opini WTP tersebut keliru.
Jika hasil pemeriksaan menunjukkan adanya persoalan yang memenuhi kriteria untuk memengaruhi opini, evaluasi harus dilakukan sesuai standar pemeriksaan dan ketentuan yang berlaku.
Pada saat yang sama, pemerintah perlu menguraikan perkembangan penetapan kewajiban, penagihan, dan realisasi penerimaan agar estimasi denda tidak berhenti sebagai angka dalam dokumen, tanpa kejelasan mengenai tindak lanjutnya.
Dengan nilai mencapai Rp104,43 triliun dan cakupan 67.125,41 hektare yang berkaitan dengan ratusan keputusan izin pertambangan, persoalan ini membutuhkan penjelasan berbasis dokumen dan hasil pemeriksaan.
Pertanyaan publik pun tetap mengemuka: kok bisa Kemenhut memperoleh WTP ketika pencatatan dan pengungkapan potensi denda pertambangan senilai Rp104,43 triliun masih dipersoalkan? Jawabannya harus diberikan melalui penjelasan resmi BPK mengenai dasar audit, status potensi penerimaan, serta dampaknya terhadap kewajaran laporan keuangan.